

Atunci când discutăm despre imobilizări, cunoaștem faptul că acestea reprezintă elementele patrimoniale de o importanță majoră pentru companii. Nu pentru că celelalte ar fi de o importanță mai redusă însă acestea tipuri de active susțin dezvoltarea afacerii pe termen lung. O imagine fidelă a acestora este asigurată prin cunoașterea reglementărilor contabile în vigoare cu privire la maniera de înregistrare în contabilitate a operațiunilor specifice precum și prin cunoașterea manierei de utilizare a softului de gestiune a datelor financiar-contabile.
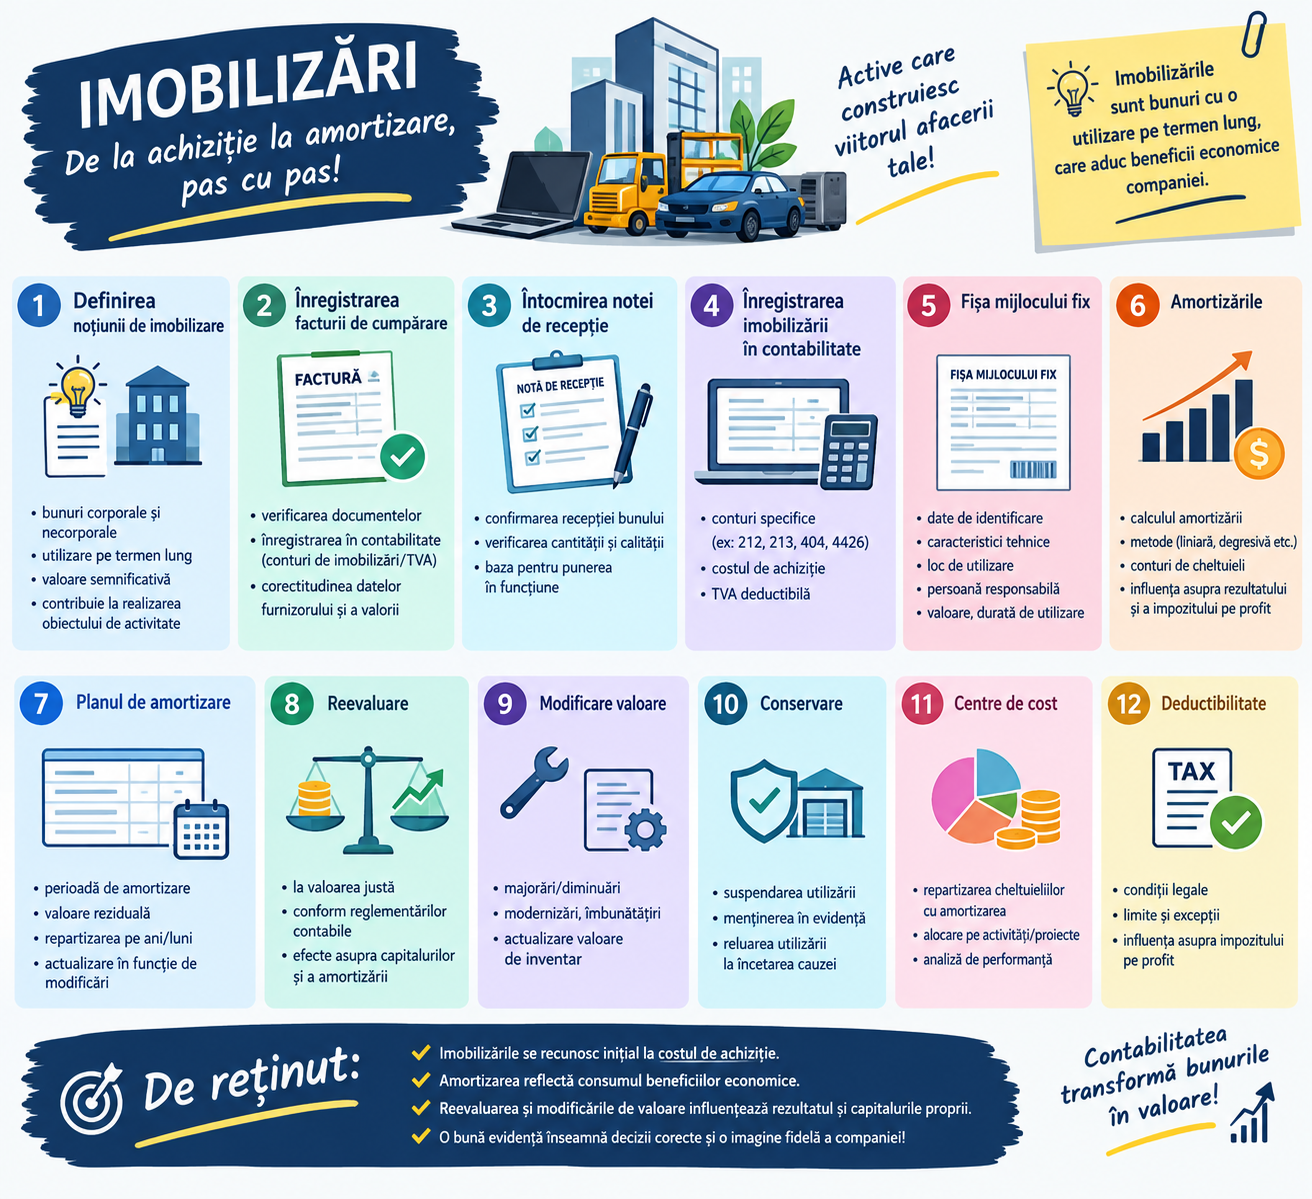
În cadrul episodului anterior, am punctat câteva aspect principale cu privire la imobilizările unei companii. Iată pe scurt principalele aspecte din episodul 11: definirea noțiunii de imobilizare, înregistrarei unei facturi de cumpărare, întocmirea notei de recepție, înregistrarea imobilizării în contabilitate, generarea fișei mijlocului fix, conturarea aspectelor legate de amortizări, plan de amortizare, reevaluare, modificare valoare, conservare, centre de cost, deductibilitate etc. Infograficul de mai jos mapează concret principalele aspecte discutate în cadrul episodului anterior cu privire la imobilizări:
În episodul de astăzi vom continua cu alte aspecte din sfera evidenței gestiunii imobilizărilor prin intermediul NextUP ERP alături de alte subiecte legate de aplicabilitatea acestuia în viața afacerii tale.
În ceea ce privește documentele asociate operațiunilor cu imobilizări, acestea sunt:
– Intrări: factura de cumpărare, aviz de la furnizor, transfer din stocuri. Raportat la ieșiri, discutăm despre: factura de vânzare și procesul verbal de casare.
– Avizul de la furnizor în cazul achiziției unei imobilizării se înregistrează înainte de a primi factura de cumpărare. Avizul de la furnizor se întocmește pentru imobilizarea care sosește de la furnizor doar pe bază de aviz de expediție fără a deține și o factură de cumpărare. Înregistrarea avizului se realizează similar cu factura de cumpărare.
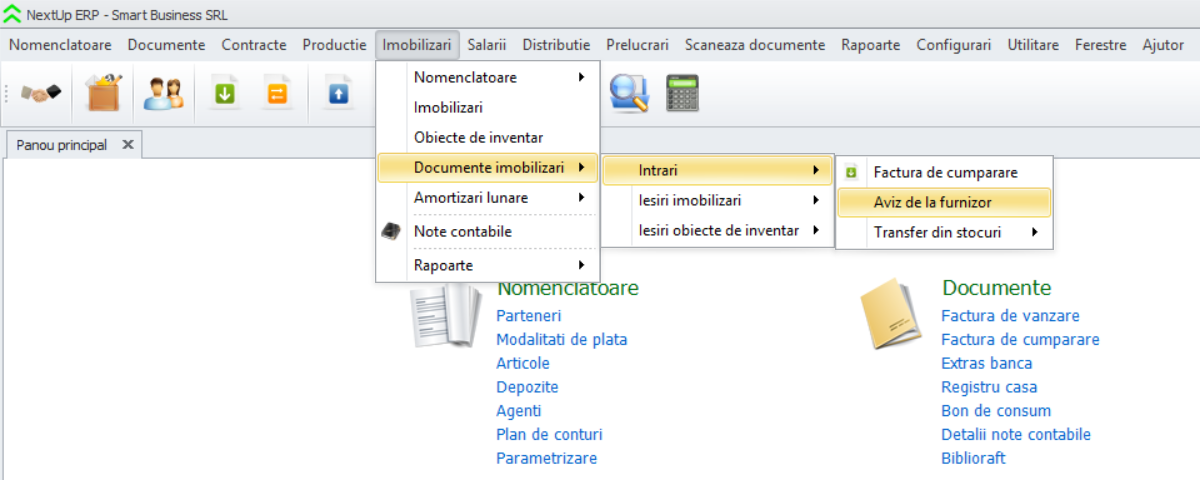
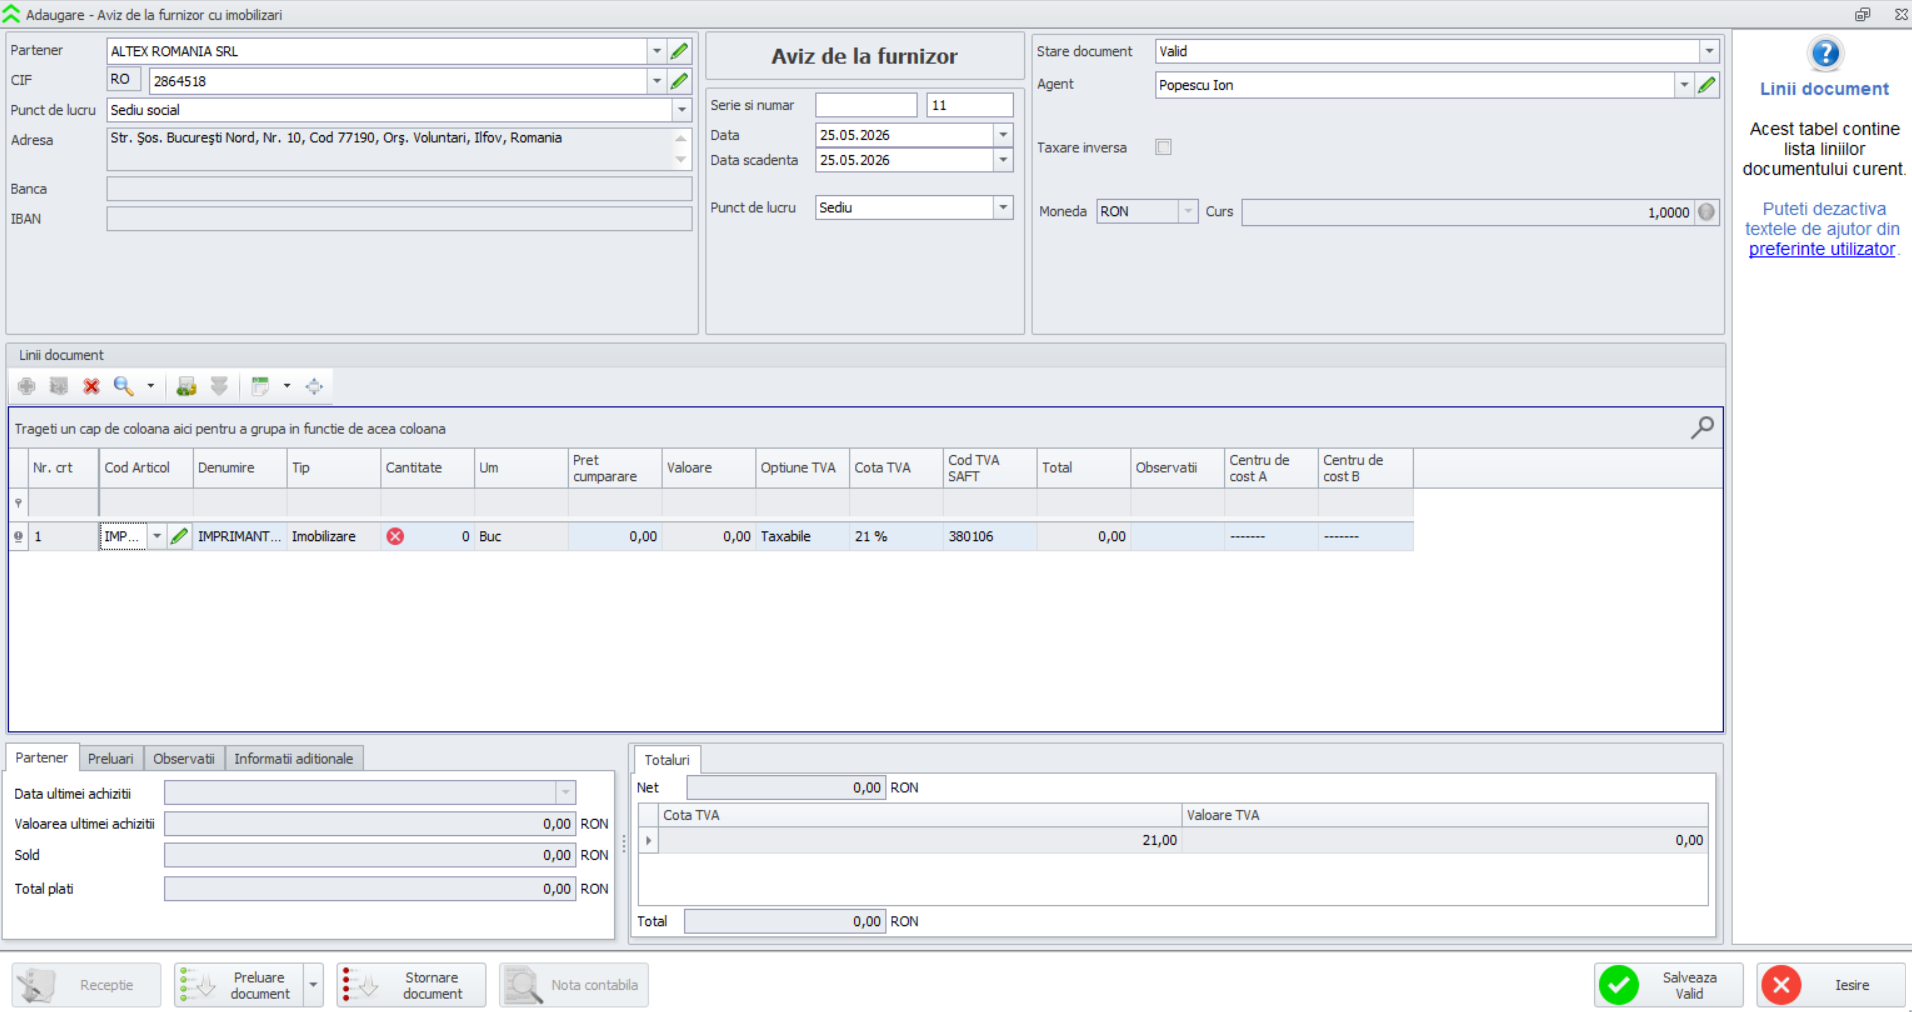
Exemplu concret! În data de 25 mai 2026 Compania Smart Business SRL achiziționează o imprimantă în valoare de 5200 de lei (preț unitar la care se adaugă TVA) cu aviz numărul 11/25.05.2026 pe baza avizului de expediție de la furnizor. Partener: ALTEX ROMANIA SRL. Pentru înregistrarea avizului de la furnizor, vom accesa meniul Imobilizări, Documente imobilizări, Intrări, aviz de la furnizor.
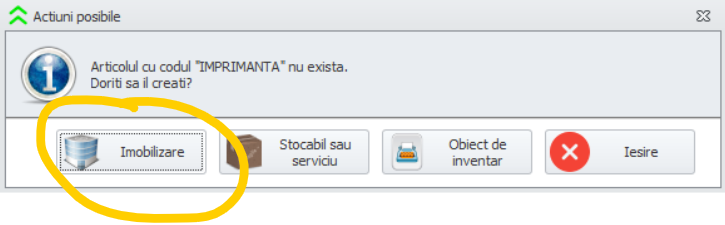
Introducem datele de identificare ale partenerului și cele legate de factura emisă, introducem apoi articolul și îl predefinim drept imobilizare.
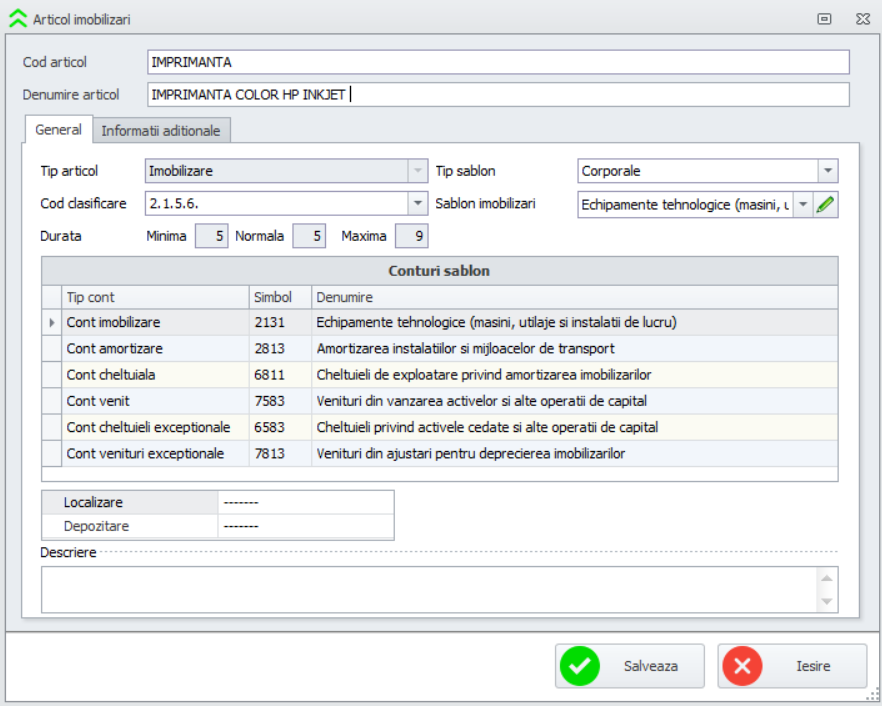
Ulterior, sunt definite aspecte legate de imobilizarea achiziționată în cadrul ferestrei de predefinire a informațiilor.
După introducerea datelor legate de articol, avizul de la furnizor este întocmit.
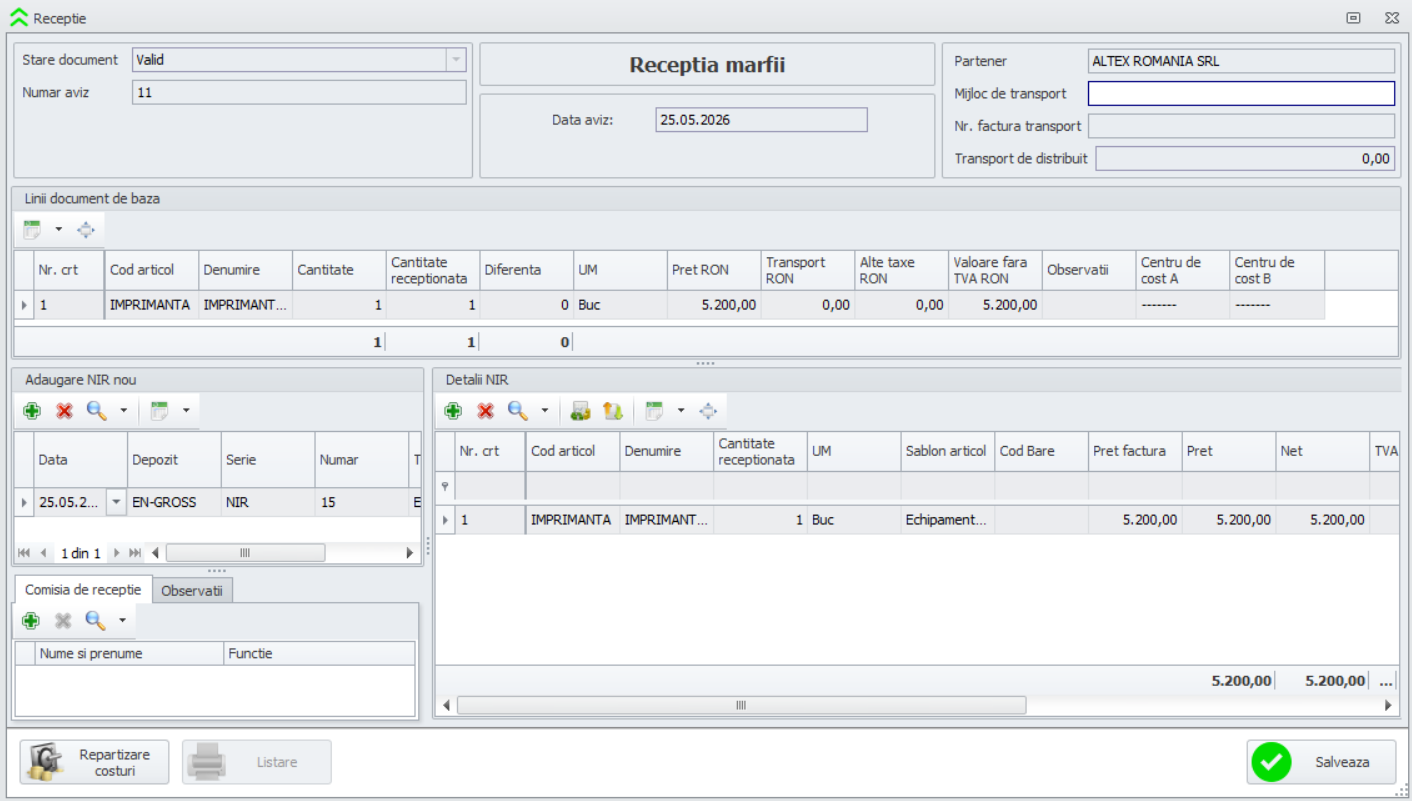
Se întocmește apoi nota de recepție.
Nota conabilă aferentă operațiunii este:
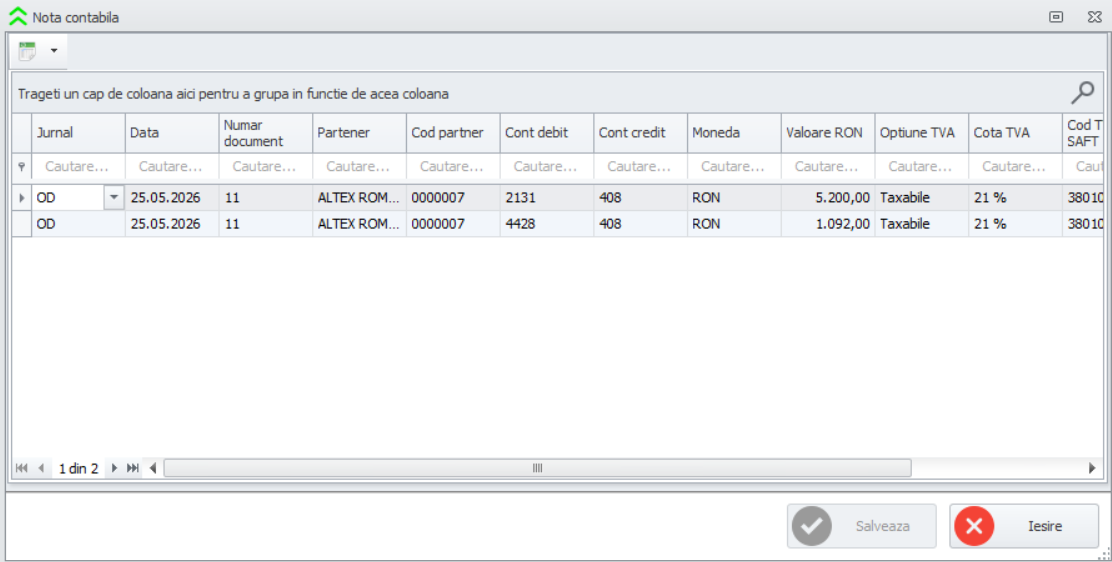
Ulterior, vom introduce factura de cumpărare prin asocierea la avizul emis.
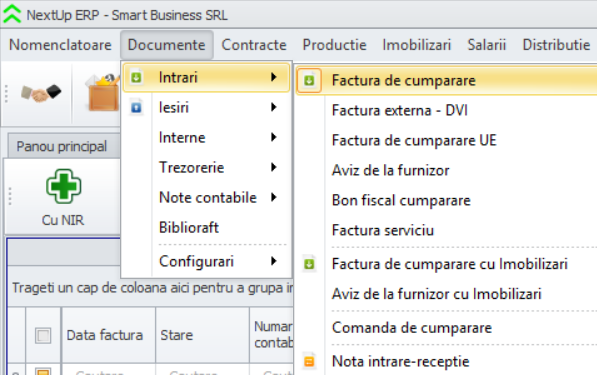
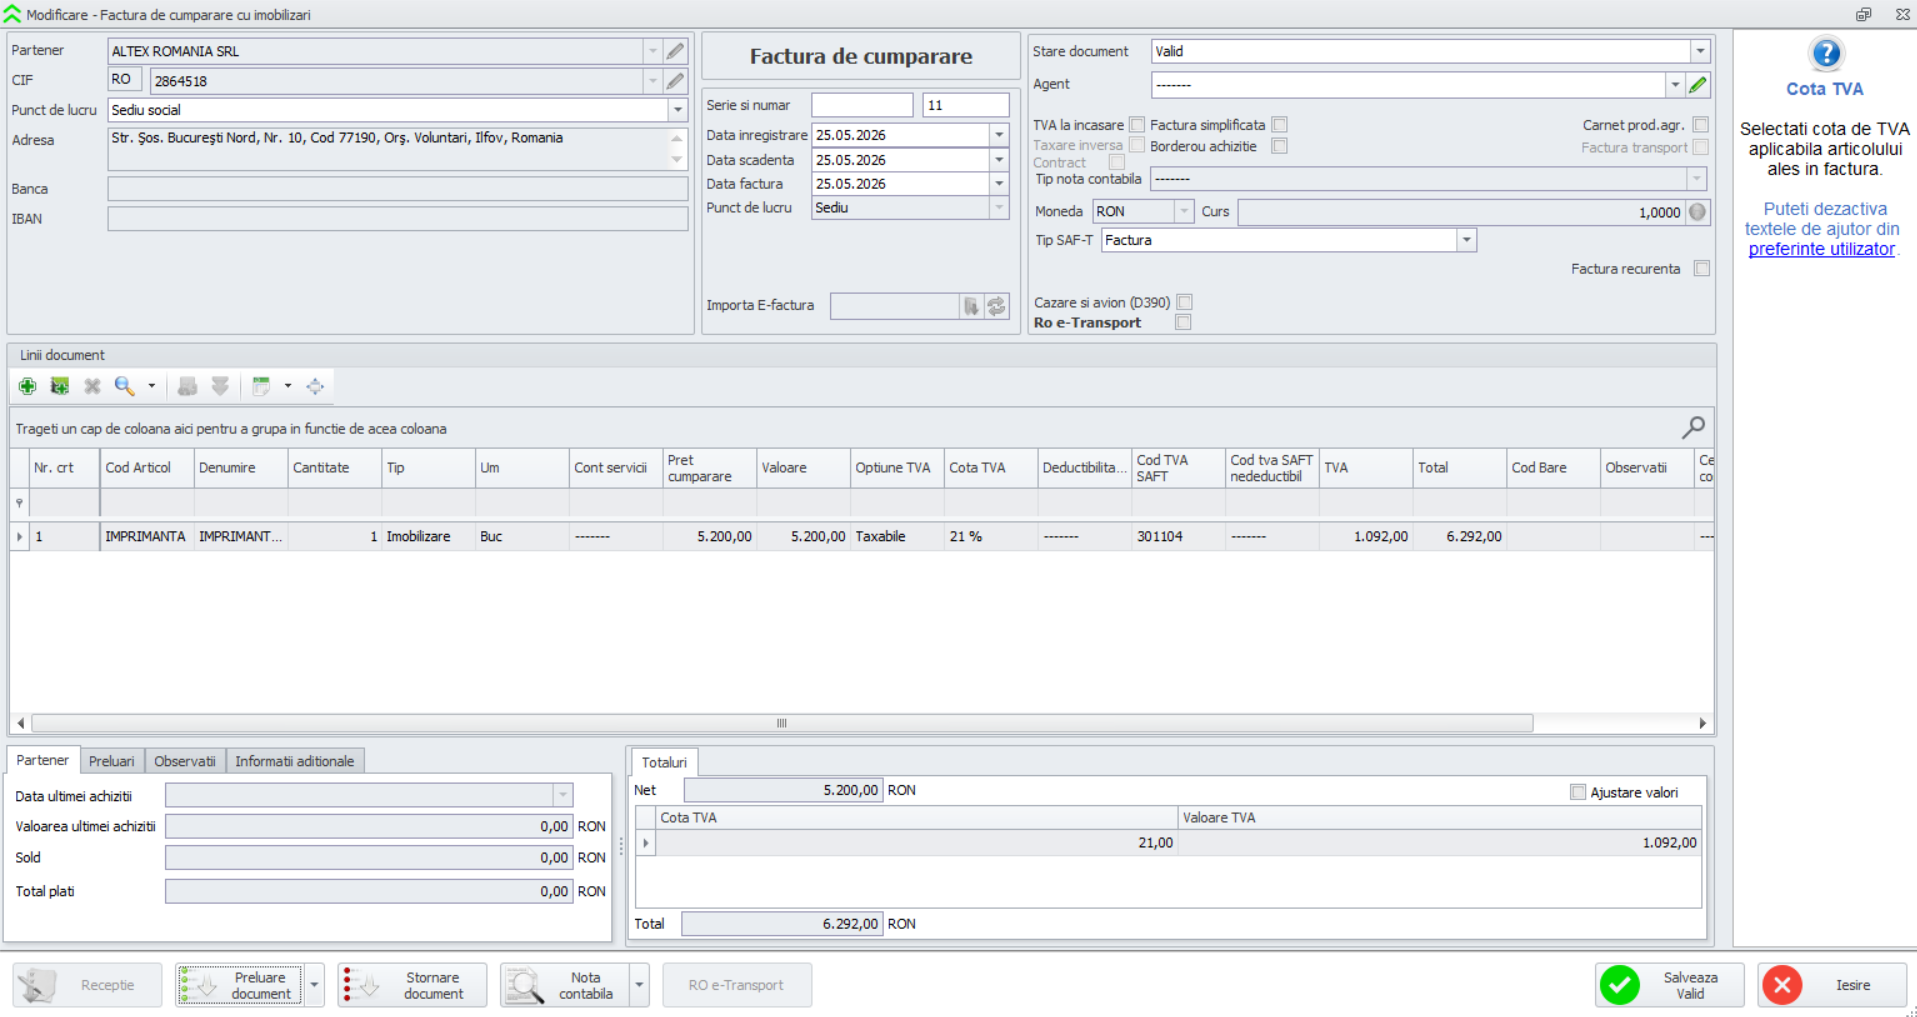
Vom introduce datele de identificare ale partenerul, numărul și data facturii de cumpărare.
Atenție! Dacă dorim să preluăm informațiile pe baza avizului de la furnizor, nu trebuie să introducem niciun articol în zona tabelară a facturii. Mergem direct la butonul Preluare document și informațiile se vor prelua pe baza avizului introdus.
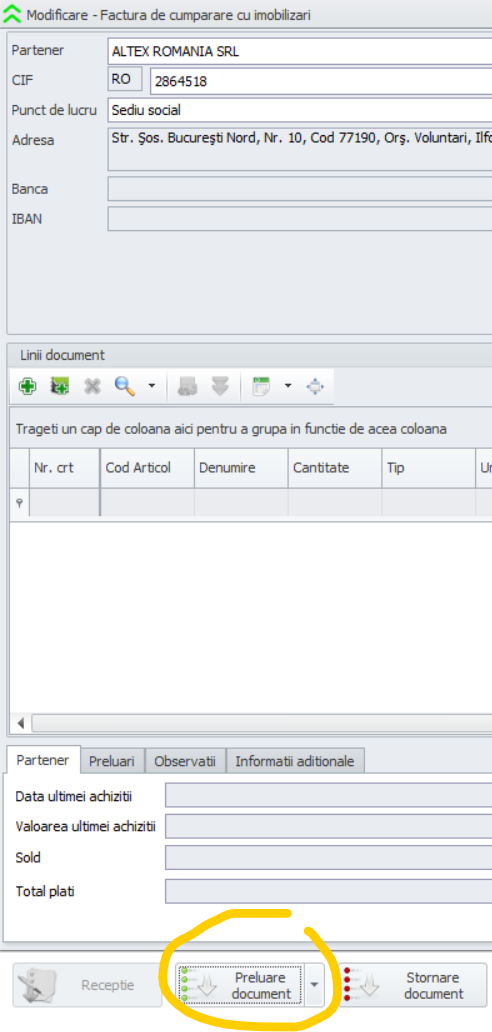
Astfel, vom acționa butonul Preluare document, se va deschide fereastra unde vom selecta documentul aviz de la furnizor.
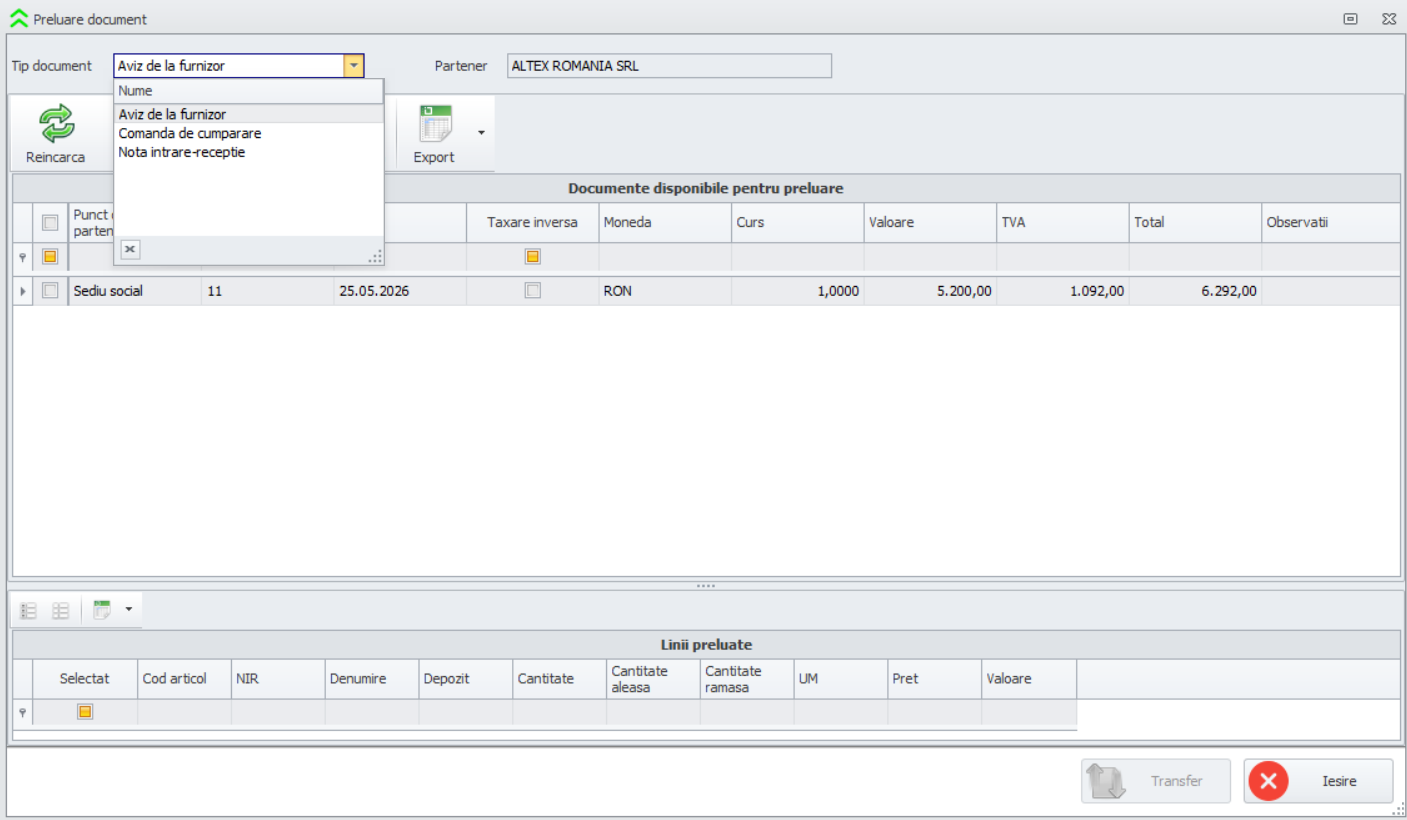
Vom selecta documentul disponibil pentru preluare și vom acționa butonul Transfer. Articolele din cadrul documentului vor fi preluare apoi în cadrul facturii.
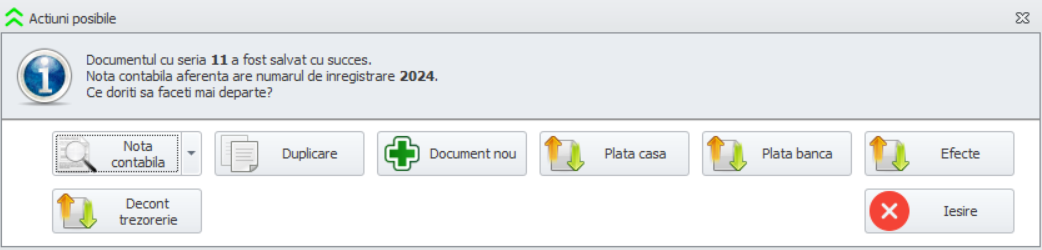
Vom salva factura, ulterior având posibilitatea de a genera nota contabilă, a duplica documentul, a realiza plata prin intermediul contului de casierie, a realiza plata prin intermediul contului bancar sau prin efecte de plata sau pe baza decontului de trezorerie.
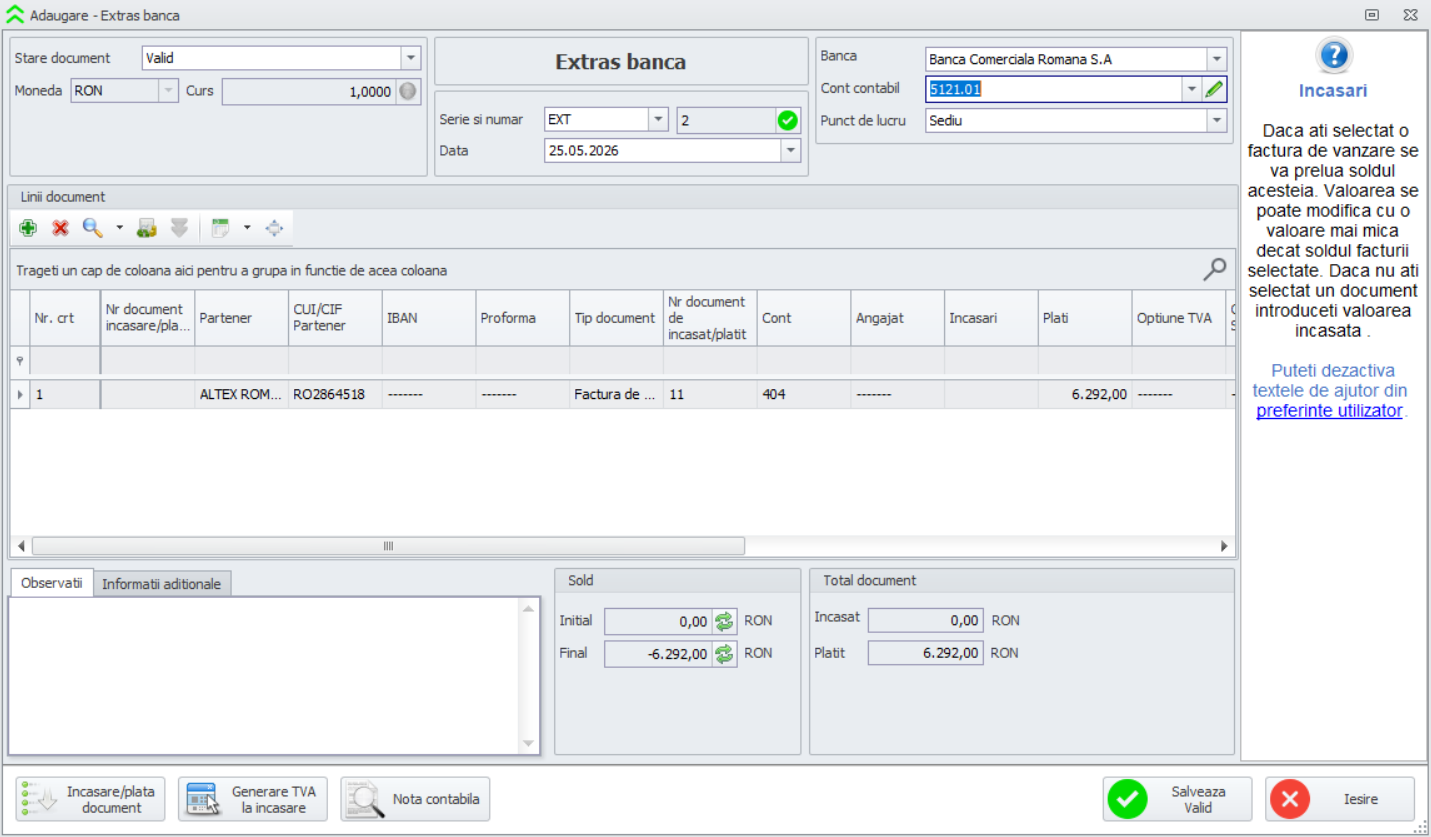
Dacă dorim achitarea datoriei prin intermediul contului bancar, atunci selectăm butonul Plata banca. Cu titlul exemplificativ, vom alege opțiunea Plata bancă și vom înregistra operațiunea de plată. Atribum serie și număr documentului de plată și apoi salvăm documentul.
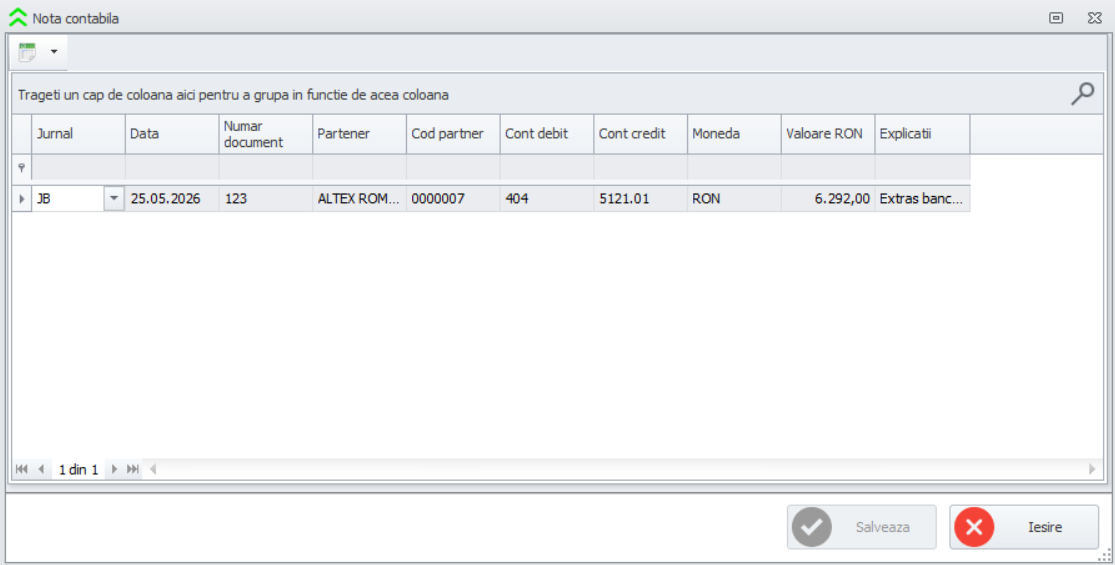
Nota contabilă a operațiunii este:
Ai observat faptul că pe parcursul materialelor noastre facem mereu referire la nota contabilă. De ce este important să ne asigurăm de faptul că nota contabilă este generată corectă de către aplicația ce gestionează datele financiare a companiei tale? Deoarece de aceasta depinde întreaga imagine a contabilității. Iată mai jos câteva aspecte importante în acest sens.
Aplicația NextupERP ===>>> Aplicație obișnuită
Generează nota contabilă corectă pentru fiecare operațiune ===>>> Nu generează nota contabilă corectă pentru operațiune
Notele contabile cuprind conturi analitice aspect care crește gradul de acuratețe și transparență a informațiilor financiar-contabile ===>>> Notele contabile nu cuprind conturi analitice, aspect care periclitează imaginea fidelă a patrimoniului
Notele contabile corecte sunt transpuse corect la nivelul balanței de verificare ===>>> Notele contabile nu sunt transpuse corect la nivelul balanței de verificare
Ulterior înregistrării facturii de achiziție a imobilizării, aceasta este preluată în cadrul meniului Imobilizări, pe baza opțiunii de preluare directă din document.
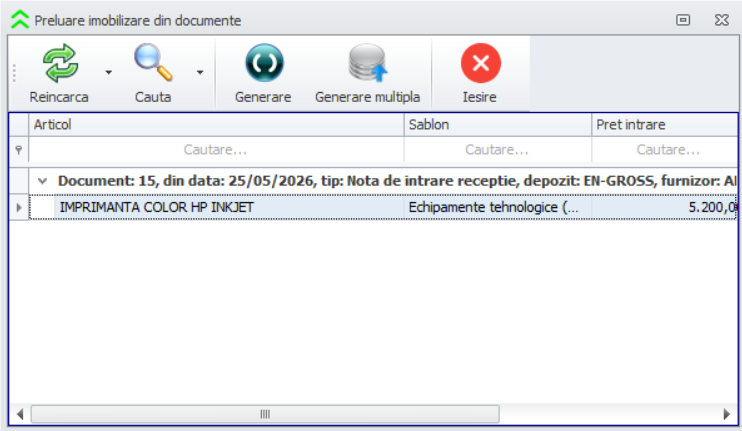
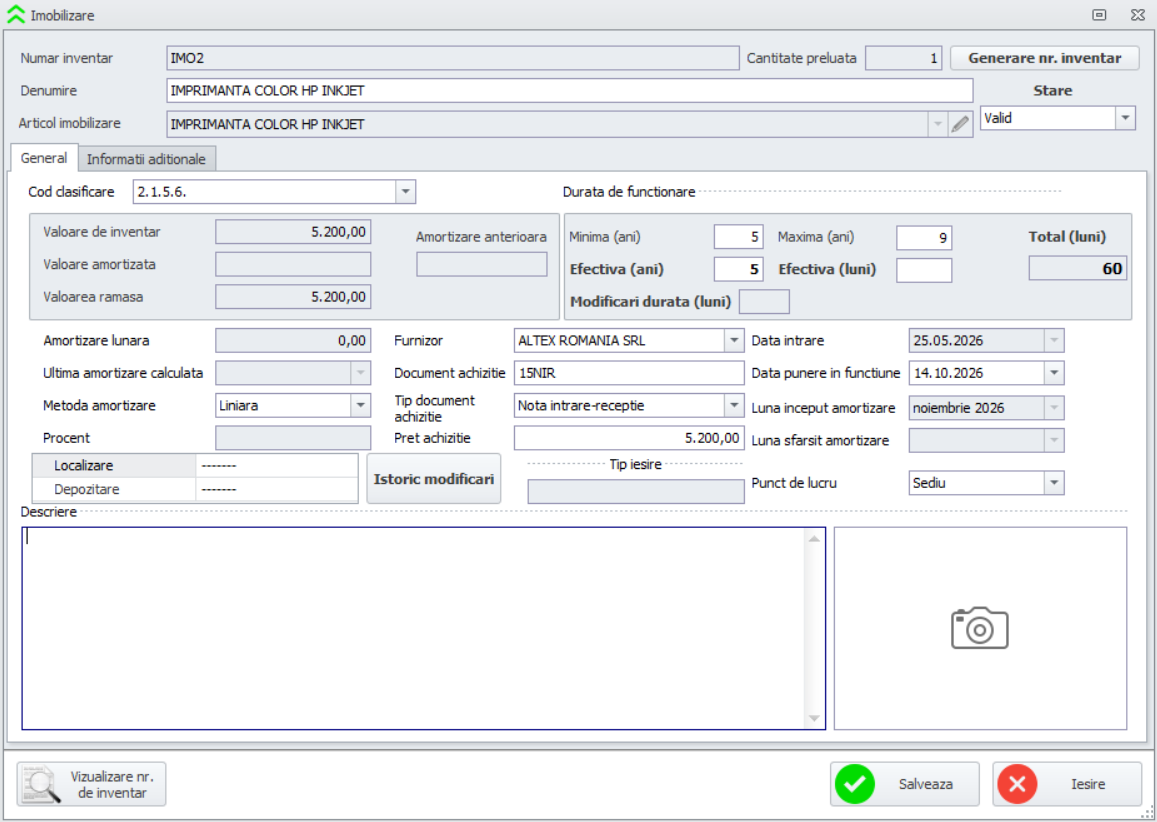
După acționarea butonului Generare, vom vizualiza la ecran fișa imobilizării.
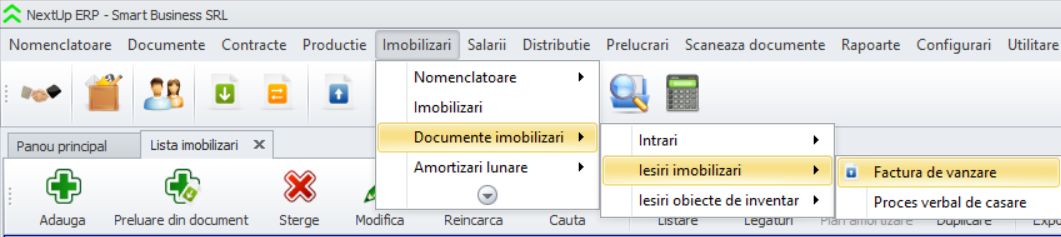
O altă operațiune legată de imobilizări este reprezentată de emiterea facturii de vânzare.
Imobilizările pot fi de asemenea supuse procesului de vânzare. Există însă niște nuanțe cu privire la acestea. Discutăm deci despre vânzarea imobilizărilor integral amortizare, parțial amortizate sau vânzarea imobilizărilor neamortizate. Pentru fiecare dintre situațiile de mai sus există un anumite tratament financiar-contabil distinct alături de reguli fiscale aplicabile. Pentru exemplificare, vom înregistra factura de vânzare pentru mijlocul fix achiziționat anterior. Pentru înregistrarea operațiunii de vânzare, vom merge în meniul Imobilizări, Documente, Ieșiri imobilizări, Factura de vânzare.
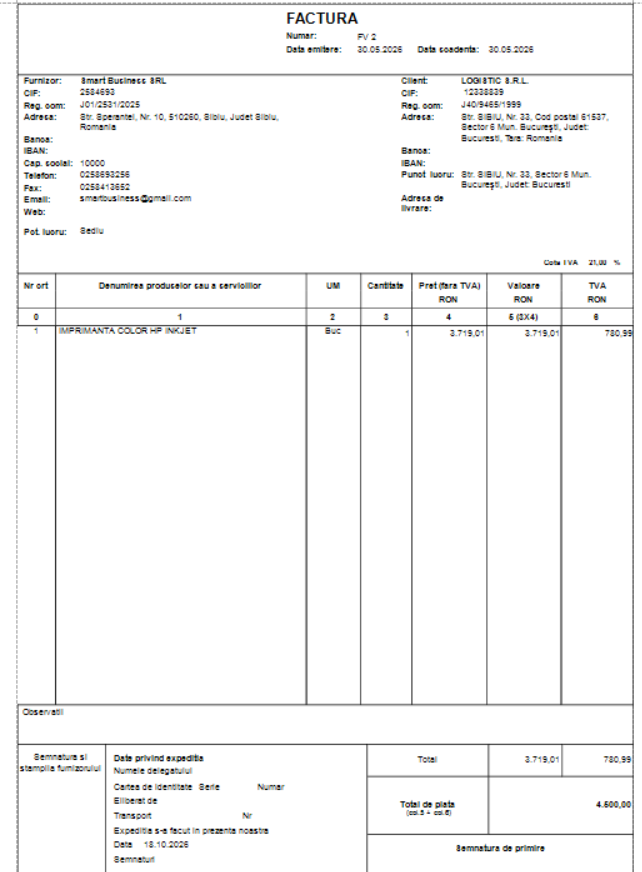
Se emite factura cu nr. 1/30.05.2026 către partenerul Logistic SRL. Aceasta cuprinde imprimantă inkjet la preț de vânzare de 4500 de lei la care se adaugă TVA. Încasarea se realizează în aceeași zi prin intermediul extrasului de cont. Factura de vânzare se completează cu datele specifice tranzacției, similar facturii de cumpărare.
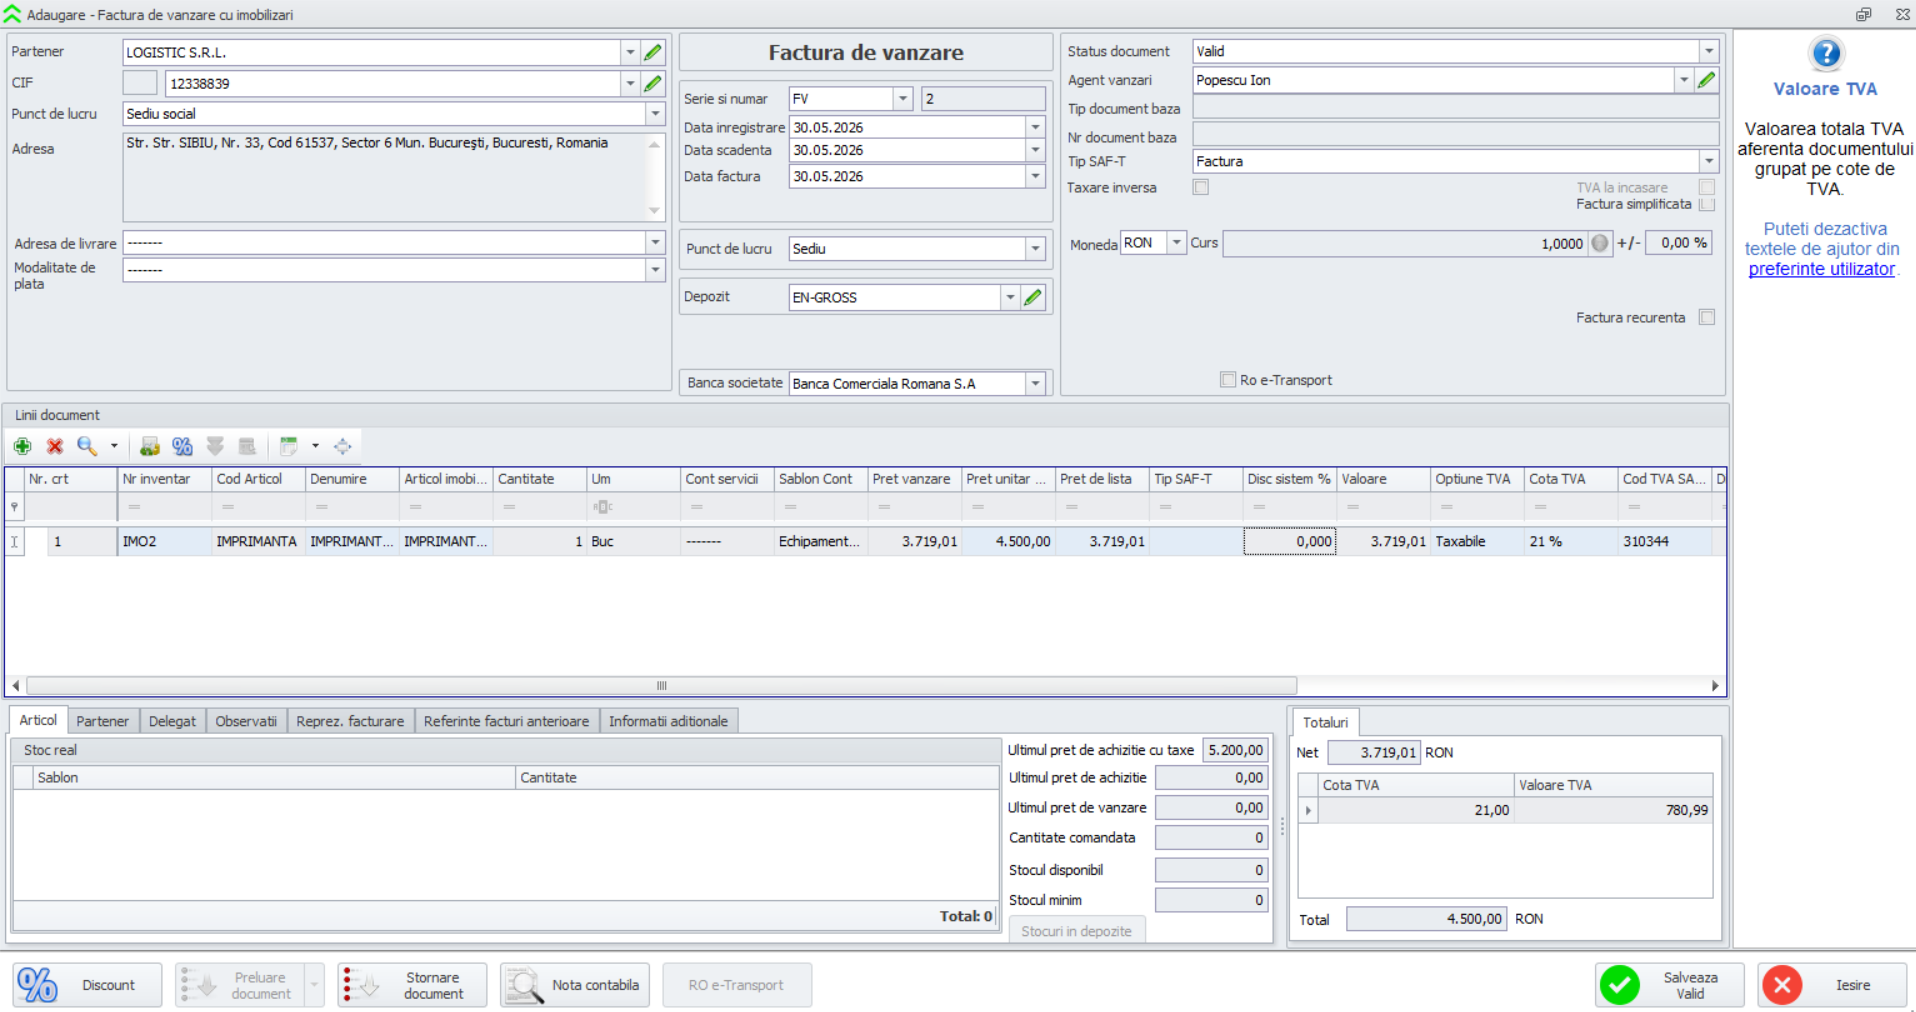
Ulterior, vom salva factura cu datele introduse. Vom avea apoi posibilitatea de a: lista factura, genera nota contabilă, realiza încasarea etc.
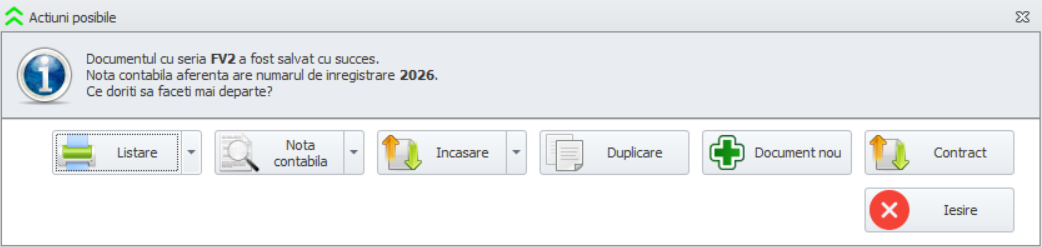
Prin selectarea opțiunii listare vom putea vizualiza factura emisă.
Nota contabilă a operațiunii poate fi vizualizată în cele ce urmează:
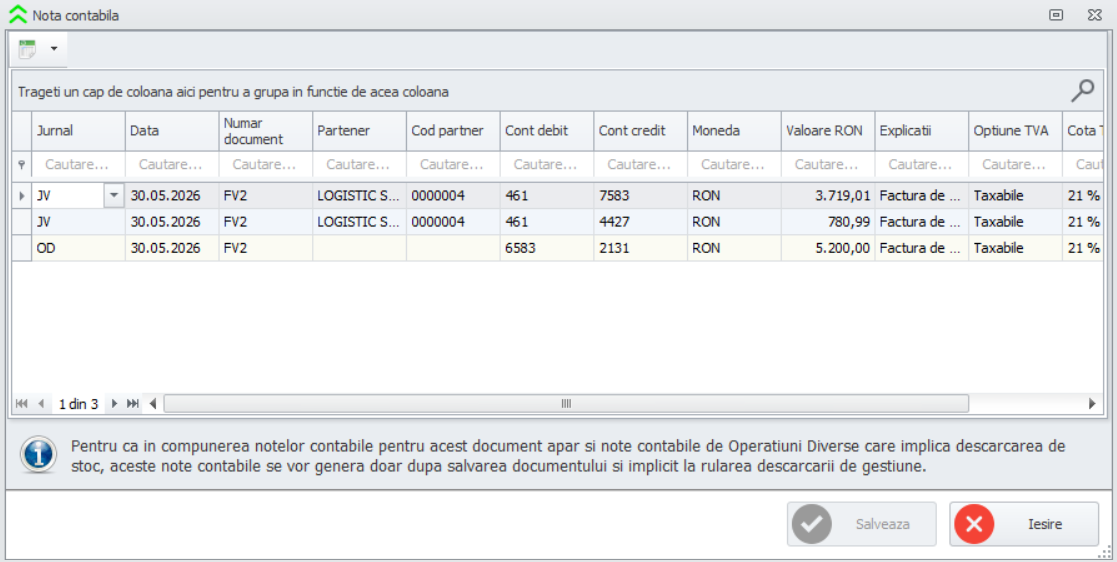
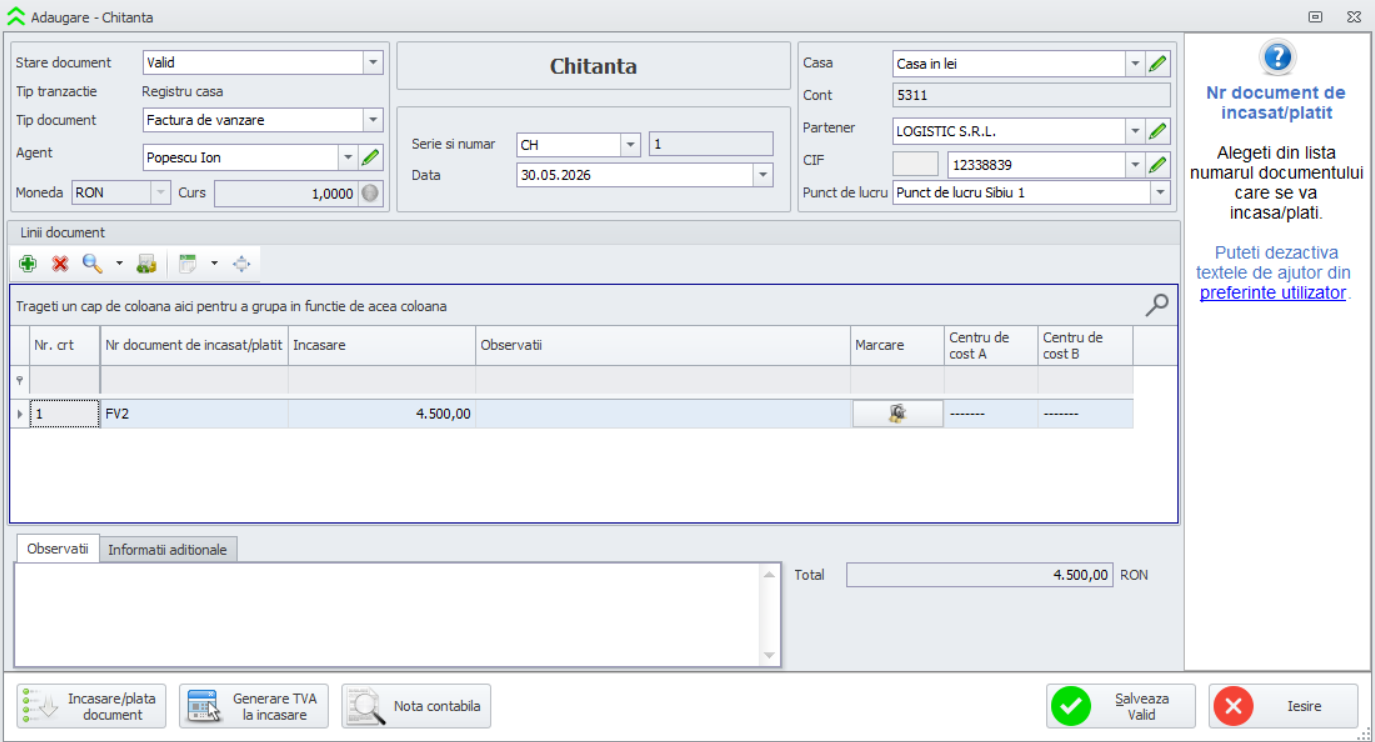
Nota contabilă cuprinde deci aspectele legate de formula contabilă pentru operațiunea efectivă de vânzare și de scăderea din gestiune a mijlocului fix. Dacă acționăm butonul de Încasare, atunci vom avea posibilitatea de a încasa creanța prin intermediul contului de casierie.
Atenție! În cadrul procesului de vânzare trebuie să ținem cont de următoarele aspecte:
1. O imobilizare casată nu poate fi vândută;
2. Pentru lunile anterioare vânzării este necesar să fie înregistrată amortizarea;
3. Dacă stornăm o factură de vânzare, se anulează efectul ieșirii mijlocului fix.
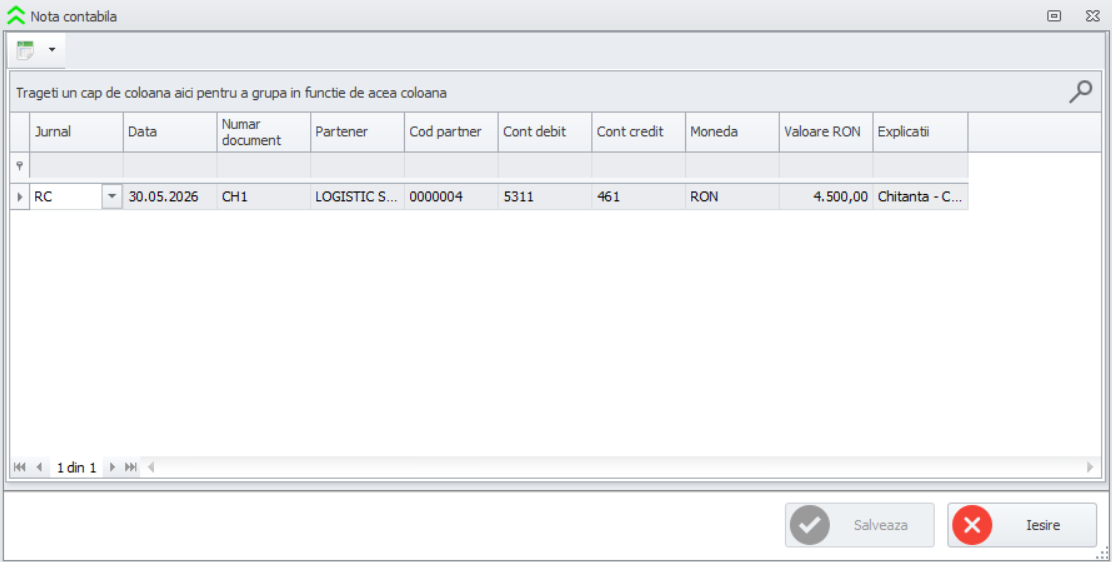
Nota contabilă a operațiunii de încasare poate fi vizualizată în cele ce urmează.
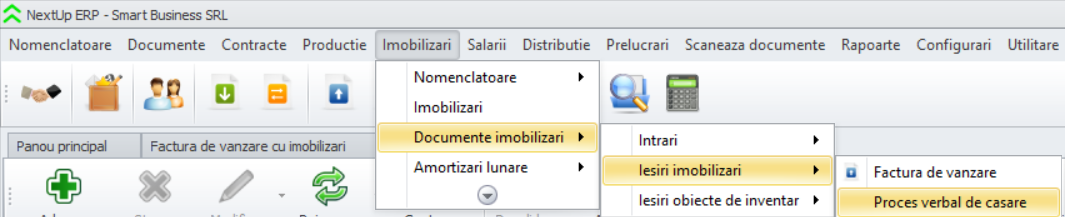
Un alt document asociat operațiunilor cu imobilizări este reprezentat de procesul verbal de casare. Acesta presupune consemnarea faptul că mijlocul fix nu mai poate fi utilizat, aspect datorat uzurii fizice sau morale a acestuia. Din meniul Imobilizări, documente imobilizări putem accesa procesul verbal de casare.
Selectăm proces verbal de casare și introducem informațiile necesare.
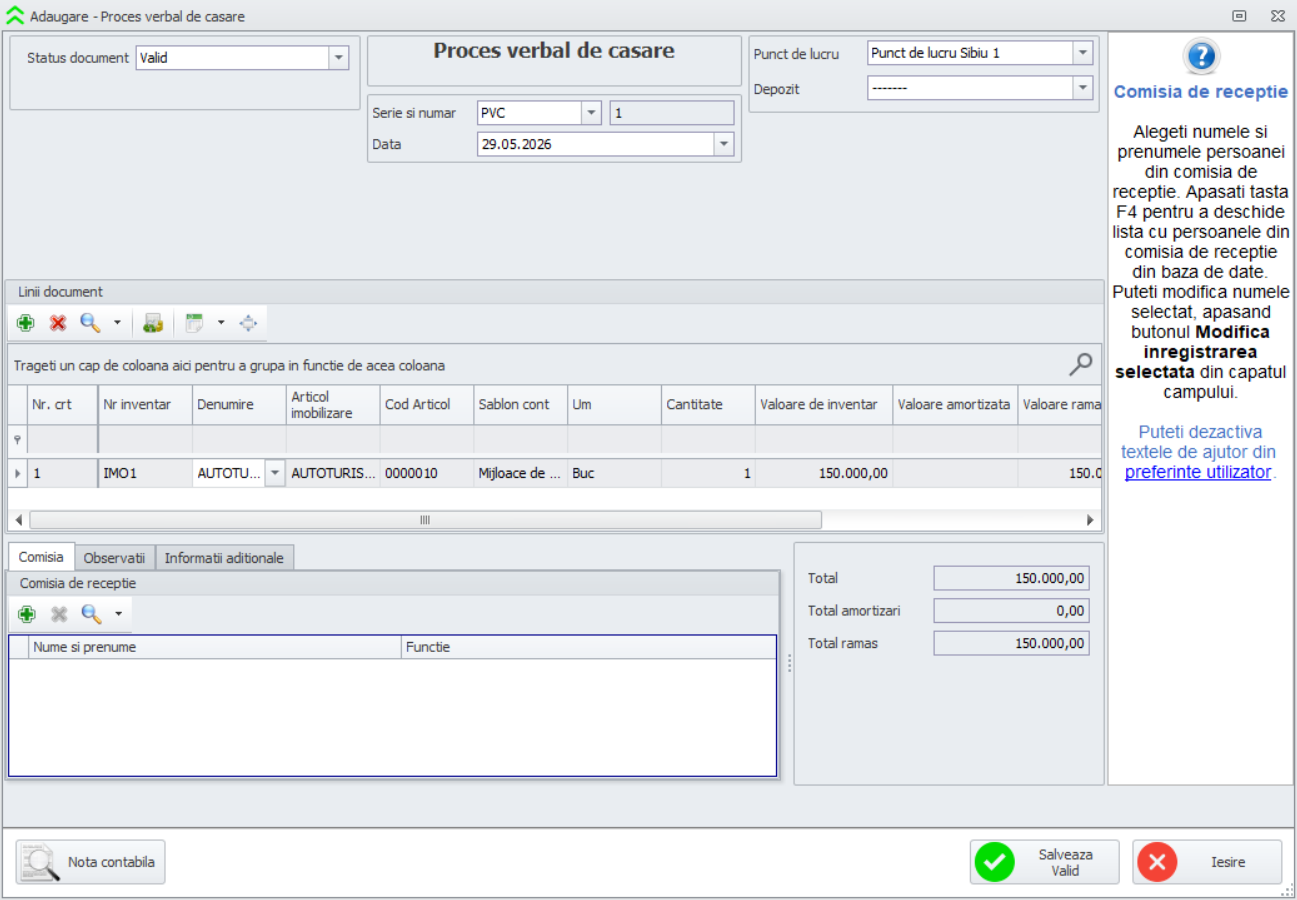
Atenție! O imobilizare nu poate fi casată dacă avem înregistrate operațiuni efectuate după data documentului. De asemenea, o imobilizare care a fost vândută nu poate fi casată. –
Prin intermediul acestui episod, am explorat cele mai importante aspecte cu privire la operațiunile cu imobilizări.
Referințe principale de informare
– Aplicația NextUP ERP, versiunea 8.103.0.
– Ordin nr. 2.634 din 5 noiembrie 2015 privind documentele financiar-contabile, Publicat în Monitorul Oficial nr. 910 din 9 decembrie 2015.
– Ordin nr. 1.802 din 29 decembrie 2014 (*actualizat*) pentru aprobarea Reglementărilor contabile privind situaţiile financiare anuale individuale şi situaţiile financiare anuale consolidate (actualizat până la data de 1 februarie 2017*), emitent Ministerul Finanţelor Publice.