

„ Pentru contabilitate și salarizare – recomandăm NextUp ”
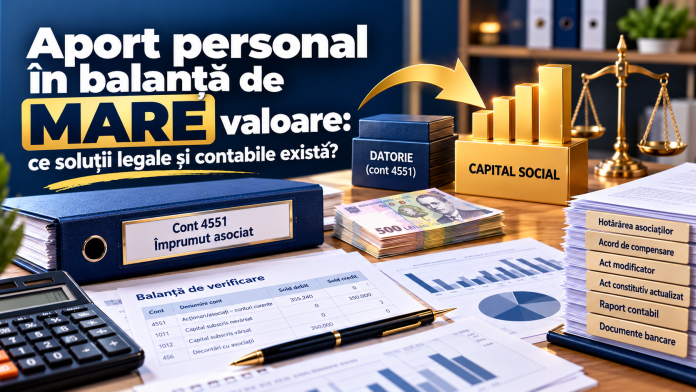
Pentru conversia unei creanțe a asociatului în capitalul social al unui **SRL**, este necesar un dosar care să dovedească atât creanța certă, lichidă și exigibilă, cât și aprobarea majorării capitalului social. O simplă notă contabilă nu este suficientă.
Potrivit {{art. 210 alin. (2) din Legea societăților nr. 31/1990}}, capitalul social poate fi majorat prin compensarea unor creanțe lichide și exigibile asupra societății. Pentru SRL, această modalitate este aplicabilă în temeiul {{art. 221 din Legea nr. 31/1990}}.
🌐 ## Actele principale necesare
📂 ### 1. Documentele care dovedesc creanța
– contractul de împrumut/finanțare încheiat între asociat și societate;
– actele adiționale privind valoarea, scadența sau condițiile împrumutului;
– extrasele bancare și ordinele de plată prin care banii au intrat în societate;
– fișa contului 4551 „Acționari/asociați – conturi curente”;
– balanța de verificare;
– confirmarea de sold semnată de asociat și societate;
– situația rambursărilor efectuate, dacă au existat;
– calculul exact al soldului convertit.
🔍 Documentele trebuie să demonstreze că respectiva creanță:
– există în mod real;
– are o valoare determinată;
– este ajunsă la scadență;
– nu a fost deja restituită, stinsă sau compensată.
Dacă împrumutul nu este încă exigibil, se poate încheia un act adițional prin care părțile stabilesc scadența, fără a antedata documentul.
🚨 ### 2. Certificat sau raport contabil privind creanța
Este recomandat un document întocmit de compartimentul financiar-contabil, contabilul autorizat sau expertul contabil, din care să rezulte:
– creditorul;
– contractul din care provine creanța;
– suma inițială;
– rambursările efectuate;
– soldul existent;
– contul contabil utilizat;
– caracterul lichid și exigibil;
– suma propusă pentru conversie.
Raportul trebuie să fie însoțit de balanța de verificare și fișa contului 4551.
📜 ### 3. Hotărârea asociaților sau decizia asociatului unic
Documentul trebuie să aprobe expres:
– majorarea capitalului social;
– valoarea creanței convertite;
– faptul că majorarea se realizează prin compensarea creanței;
– identificarea creditorului;
– contractul din care rezultă creanța;
– numărul și valoarea nominală a noilor părți sociale;
– repartizarea părților sociale după majorare;
– noua valoare a capitalului social;
– noua structură a participațiilor;
– modificarea actului constitutiv;
– persoana împuternicită să îndeplinească formalitățile.
Modificarea actului constitutiv trebuie aprobată în condițiile {{art. 204 din Legea nr. 31/1990}}.
NU UITATI SA DATI UN LIKE SI PAGINII NOASTRE DE FACEBOOK – CLICK AICI – SAU SA VA ABONATI LA NEWSLETTER – VEZI PARTEA DREAPTA LA SECTIUNEA „Abonare la blog – via e-mail”. NOU – ACUM AVEM SI UN CANAL DE WHATSAPP – CLICK AICI. NU UITATI NICI DE GRUPUL DE PE FACEBOOK – CLICK AICI, DAR SI DE CEL DE PE TELEGRAM – CLICK AICI.
✅ ### 4. Acordul de compensare
Este recomandat un înscris distinct, semnat de societate și creditor, care să prevadă:
– creanța societății privind vărsarea capitalului social subscris;
– creanța asociatului împotriva societății;
– valoarea celor două creanțe;
– temeiul fiecărei creanțe;
– declarația că sunt stinse prin compensare;
– data la care operează compensarea;
– soldul rămas după compensare, dacă operațiunea este parțială.
Exemplu: asociatul are o creanță de 380.000 lei, dar convertește numai 300.000 lei. Acordul trebuie să menționeze că 300.000 lei se sting prin compensare, iar 80.000 lei rămân datorie a societății.
✔️ ### 5. Actul modificator
Se întocmește un act adițional sau un act modificator al actului constitutiv, în care se actualizează:
– capitalul social;
– numărul părților sociale;
– valoarea nominală;
– structura participațiilor;
– cotele de participare la beneficii și pierderi;
– orice alte clauze afectate de majorare.
👉 ### 6. Actul constitutiv actualizat
Actul constitutiv trebuie depus în forma actualizată, cu includerea noii valori a capitalului social și a noii structuri a asociaților. Dacă prin conversie creditorul devine asociat nou, trebuie reglementate suplimentar:
– admiterea sa în societate;
– numărul părților sociale primite;
– cota de participare;
– drepturile și obligațiile acestuia;
– actualizarea tuturor clauzelor referitoare la asociați.
🎯 ### 7. Documentele pentru înregistrarea modificării
Dosarul de înregistrare va cuprinde, în funcție de situația concretă:
– cererea de înregistrare;
– hotărârea asociaților sau decizia asociatului unic;
– actul modificator;
– actul constitutiv actualizat;
– contractul de împrumut și actele adiționale;
– acordul de compensare;
– raportul/certificatul contabil;
– balanța și fișa contului 4551;
– documentele privind transferurile bancare;
– declarația privind beneficiarul real, dacă majorarea determină modificarea informațiilor declarate;
– împuternicirea persoanei care depune documentele;
– celelalte declarații și documente cerute în funcție de structura concretă a operațiunii.
💡 ## Exemplu de conținut al hotărârii
Hotărârea poate prevedea, în esență: „Se aprobă majorarea capitalului social al societății de la suma de 200 lei la suma de 350.200 lei, prin emiterea de noi părți sociale și prin compensarea creanței lichide și exigibile în cuantum de 350.000 lei, deținută de asociatul [nume] împotriva societății, rezultată din Contractul de împrumut nr. … din data de … .”
Valorile, numărul părților sociale și valoarea nominală trebuie corelate matematic.
📢 ## Înregistrările contabile orientative
În baza hotărârii și a documentelor de majorare: 456 „Decontări cu acționarii/asociații privind capitalul” = 1011 „Capital subscris nevărsat” – 350.000 lei
Compensarea creanței asociatului: 4551 „Acționari/asociați – conturi curente” = 456 „Decontări cu acționarii/asociații privind capitalul” – 350.000 lei
După îndeplinirea condițiilor privind capitalul vărsat: 1011 „Capital subscris nevărsat” = 1012 „Capital subscris vărsat” – 350.000 lei
Înregistrările trebuie corelate cu data hotărârii, documentul de compensare și înregistrarea modificării capitalului social.
⏰ ## Verificări importante înainte de conversie
– creanța trebuie să fie reală, lichidă și exigibilă;
– soldul contului 4551 trebuie să corespundă extraselor bancare;
– împrumutul nu trebuie să fi fost deja rambursat;
– trebuie separate principalul și eventuala dobândă;
– nu trebuie întocmite documente antedatate;
– dacă există mai mulți asociați, trebuie analizat efectul asupra procentelor de participare;
– dacă intră un asociat nou, trebuie respectate condițiile societare privind admiterea acestuia;
– dacă se convertește numai o parte, soldul rămas trebuie menționat expres;
– majorarea produce efecte societare numai după îndeplinirea formalităților legale de înregistrare.
NU UITATI SA DATI UN LIKE SI PAGINII NOASTRE DE FACEBOOK – CLICK AICI – SAU SA VA ABONATI LA NEWSLETTER – VEZI PARTEA DREAPTA LA SECTIUNEA „Abonare la blog – via e-mail”. NOU – ACUM AVEM SI UN CANAL DE WHATSAPP – CLICK AICI. NU UITATI NICI DE GRUPUL DE PE FACEBOOK – CLICK AICI, DAR SI DE CEL DE PE TELEGRAM – CLICK AICI.
NOUTATI 2026:
✅ – HAI SA AJUTAM! – Solicitare sprijin pentru Asociația Literata. Va mulțumim anticipat tuturor! – click aici sau click aici (F 177) – HAI SA AJUTAM SI AICI.
🔍 ALTE RESURSE UTILE – DIN ULTIMA PERIOADA: 🔍
⏰ – RESURSE UMANE / CODUL MUNCII – ULTIMELE NOUTATI – CLICK AICI
▶️ – TOTUL DESPRE BILANTUL LA 31.12.2024 – CLICK AICI
💡- NOUTATILE LEGISLATIVE (LA ZI) – CLICK AICI
✅ – SECTIUNE MODIFICARI IN DOMENIUL TVA – click aici
⚠️ – CUM STAI LA CURENT CU NOUTATILE FINANCIAR-CONTABILE – CLICK AICI
✅ ABONEAZA-TE LA NOUL NOSTRU CANAL DE YOUTUBE ✅ – click aici – DUPA CARE DAI CLICK PE „SUBSCRIBE” SI APOI PE CLOPOTEL. MULTUMIM! ⚠️ CONTABILI PE FACEBOOK ⚠️ – CLICK AICI